
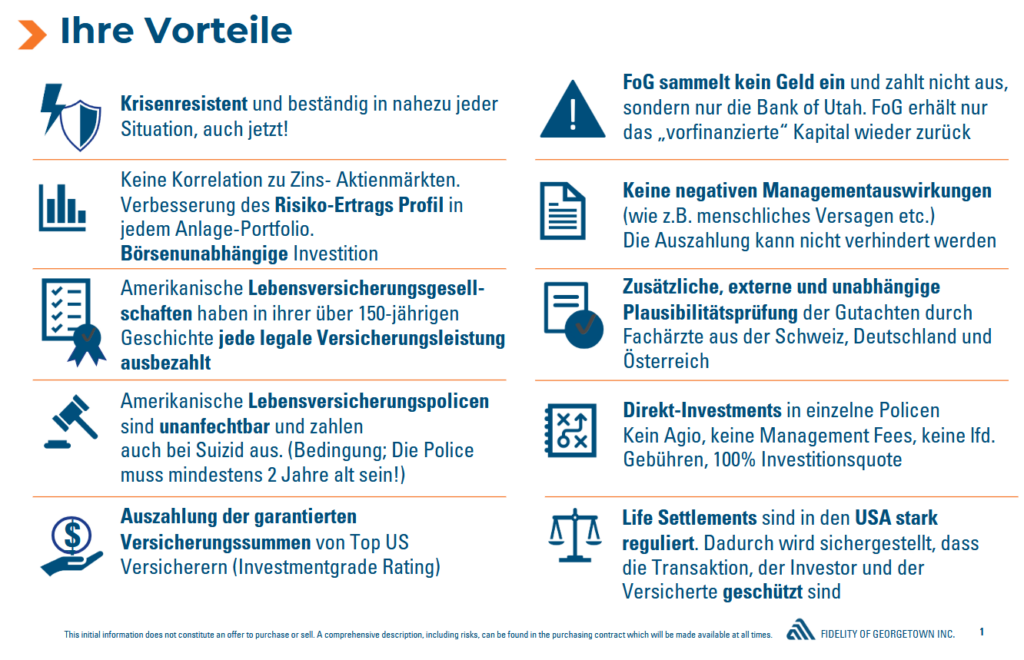
Unter „Life Settlement“ versteht man den Verkauf einer bestehenden Lebensversicherung, die entweder nicht mehr benötigt wird oder die nicht mehr bezahlt werden kann, über den Zweitmarkt an einen Dritten gegen eine einmalige Zahlung.
Vorteil Verkäufer (Versicherte): die Lebensversicherung zu Lebzeiten zu verkaufen und den für sie wertlos oder nicht mehr benötigten
Risikoschutz in Kapital umzuwandeln. Die Zahlung ist hierbei meist um ein Vielfaches höher als ein möglicher Rückkaufswert, aber niedriger als die tatsächliche garantierte Versicherungssumme.
Vorteil Erwerber (Investor): er erwirbt durch einen diskontierten Prozentsatz der Versicherungssumme die Bezugsrechte, wird nach dem Verkauf Begünstigter der Police und übernimmt die Zahlung der Prämien. Auf diese Weise erhält er die garantierte Versicherungssumme, wenn der Versicherungsfall bei der versicherten Person eintritt.
fairer Markt für Versicherte
“Buy-and-hold“-Strategie
| Name | Beschreibung |
|---|---|
| PHPSESSID |
Dieses Cookie ist für PHP-Anwendungen. Das Cookie wird verwendet um die eindeutige Session-ID eines Benutzers zu speichern und zu identifizieren um die Benutzersitzung auf der Website zu verwalten. Das Cookie ist ein Session-Cookie und wird gelöscht, wenn alle Browser-Fenster geschlossen werden.
Anbieter
-
Typ
Cookie
Laufzeit
Session
|
| Name | Beschreibung |
|---|
| Name | Beschreibung |
|---|---|
| _ga |
Dieses Cookie wird von Google Analytics installiert. Dieses Cookie wird verwendet um Besucher-, Sitzungs- und Kampagnendaten zu berechnen und die Nutzung der Website für einen Analysebericht zu erfassen. Die Cookies speichern diese Informationen anonym und weisen eine zufällig generierte Nummer Besuchern zu um sie eindeutig zu identifizieren.
Anbieter
Google Inc.
Typ
Cookie
Laufzeit
2 Jahre
|
| _gid |
Dieses Cookie wird von Google Analytics installiert. Das Cookie wird verwendet, um Informationen darüber zu speichern, wie Besucher eine Website nutzen und hilft bei der Erstellung eines Analyseberichts über den Zustand der Website. Die gesammelten Daten umfassen in anonymisierter Form die Anzahl der Besucher, die Website von der sie gekommen sind und die besuchten Seiten.
Anbieter
Google Inc.
Typ
Cookie
Laufzeit
24 Stunden
|
| Name | Beschreibung |
|---|---|
| NID |
Google verwendet Cookies wie das NID-Cookie, um Werbung in Google-Produkten wie der Google-Suche individuell anzupassen.
Anbieter
Google Inc.
Typ
Cookie
Laufzeit
24 Stunden
|
| SID |
Google verwendet Cookies wie das SID-Cookie, um Werbung in Google-Produkten wie der Google-Suche individuell anzupassen.
Anbieter
Google Inc.
Typ
Cookie
Laufzeit
24 Stunden
|
| Name | Beschreibung |
|---|